E-Ticaretin Son Çeyrek Rallisi ve Hedef Büyüten Riskler
Küresel ve yerel ekonomik dinamiklerin etkisiyle tüketim alışkanlıklarının fiziksel mağazalardan dijital platformlara kayma hızı her geçen yıl katlanarak artıyor. Özellikle yılın son çeyreği, perakende sektörü açısından bilançoların toparlandığı, yıllık satış hedeflerinin tutturulduğu ve stokların eritildiği en kritik finansal dönem olarak öne çıkıyor. Tüketicilerin yıl boyu enflasyon veya bütçe planlaması nedeniyle erteledikleri ihtiyaçlarını karşılamak üzere beklediği bu dönem, dijital ekosistemde devasa bir veri ve para trafiği yaratıyor. Sektördeki işlem hacminin 11 Kasım indirimleri ile birlikte nasıl keskin bir ivme kazandığı, e-ticaret altyapı sağlayıcılarının veri tabanlarında ve kargo şirketlerinin operasyon merkezlerinde net bir şekilde görülüyor.
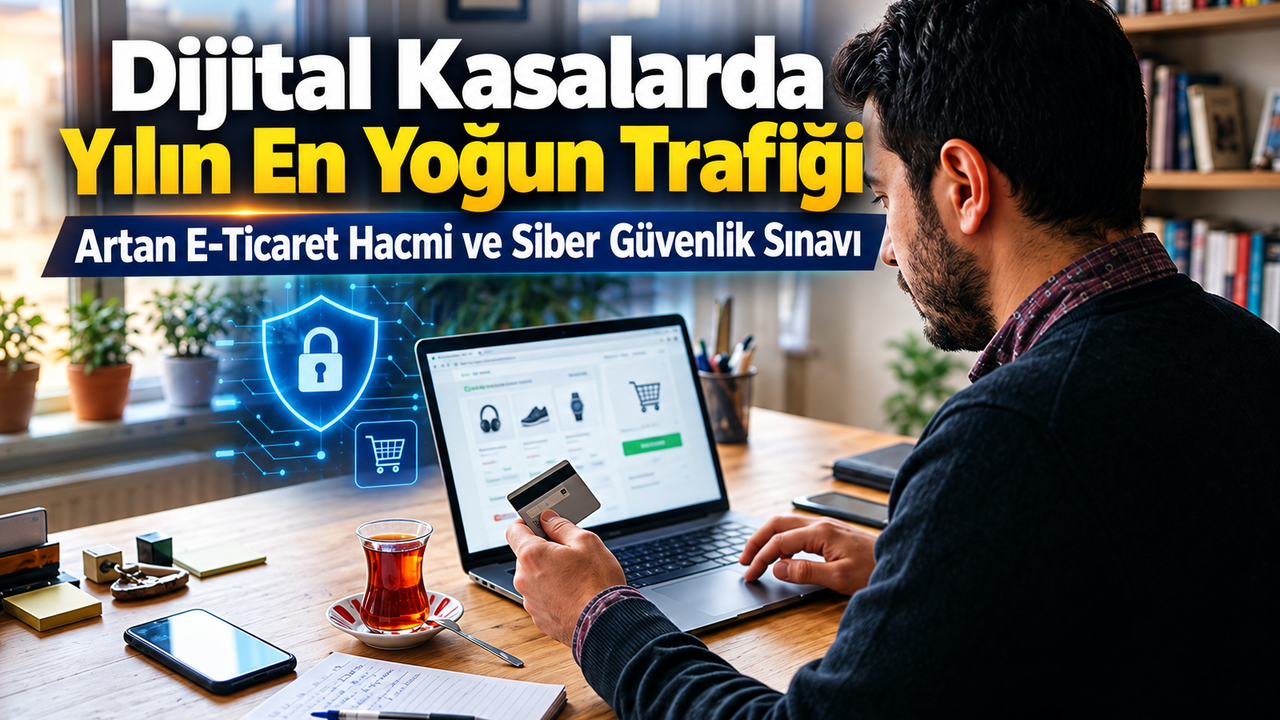
Kasım ayının ilk haftasından itibaren tırmanışa geçen bu grafik, ay sonuna doğru perakendeciler için bir ciro rekoruna dönüşürken, dolandırıcılar için de ne yazık ki son derece geniş bir fırsat penceresi aralıyor. Anlık trafiğin milyarlarca lirayı bulduğu bu günlerde, tüketicilerin "fırsatı kaçırmadan hızlı satın alma" refleksi, siber güvenlik bariyerlerinin en zayıf halkasını oluşturuyor.
Siber Suçların Yeni Ekosistemi: Oltalama ve Sosyal Mühendislik
Siber suç ağları, günümüzde geleneksel veri hırsızlığı yöntemlerini çoktan terk ederek davranışsal psikoloji ve sosyal mühendislik temelli, son derece sofistike stratejiler kullanmaya başladı. Tüketicinin zaman baskısı altında hissetmesi, avantajlı stokların hızla tükeneceği endişesi ve literatürde "kaçırma korkusu" olarak adlandırılan psikolojik durum, dolandırıcıların en büyük sermayesi haline gelmiş durumda. Bu dönemde kötü niyetli grupların, tüketicilere SMS, e-posta veya WhatsApp üzerinden gönderdiği sahte Muhteşem Cuma özel kampanya linkleri, siber saldırıların en yaygın formunu oluşturuyor. "Sadece size özel yüzde 70 indirim", "Gümrüğe takılan kargonuz için son ödeme günü" veya "Hesabınıza tanımlanan süreli hediye çeki" gibi cezbedici veya panik yaratıcı mesajlar, kullanıcıları doğrudan tuzağa çekiyor.
Bu zararlı linkler genellikle klonlanmış sitelere yönlendiriyor. Orijinal bir pazar yeri veya ulusal bir markanın arayüzünün birebir kopyalandığı bu sahte platformlarda, URL yapısındaki tek bir harf veya uzantı değişikliğini fark edemeyen tüketici, kredi kartı bilgilerini ve şifrelerini kendi elleriyle siber suçlulara teslim ediyor. İşlem tamamlandığında ise ortada ne satın alınan bir ürün ne de ulaşılabilir bir muhatap bulunuyor; geriye sadece kopyalanmış kart bilgileri ve mağduriyet kalıyor.
Finans ve Bankacılık Cephesi: Operasyonel Yük ve Sistem Güvenliği
Siber dolandırıcılığın maliyeti sadece bireysel tüketicinin cüzdanıyla sınırlı kalmıyor. Meselenin bir de bankacılık ekosistemine ve e-ticaret platformlarına yansıyan devasa bir operasyonel boyutu var. Bankaların, ödeme geçitlerinin ve e-ticaret sağlayıcılarının sunucu altyapıları, saniyede on binlerce işlemin gerçekleştiği bu dönemde olağanüstü bir stres testi altında çalışıyor. Finans kuruluşları, normal dışı harcama kalıplarını tespit edebilmek için yapay zeka destekli anomali algoritmalarını devreye sokmak zorunda kalıyor. Gecenin bir yarısı farklı bir cihazdan, şüpheli bir lokasyondan veya kara listeye alınmış bir IP adresinden yapılan ardışık ve yüksek tutarlı harcamalar, sistemler tarafından saniyeler içinde analiz edilip otomatik olarak bloklanıyor.
Ancak güvenlik duvarını aşmayı başaran dolandırıcılık vakalarının ardından başlayan ters ibraz süreçleri, hem bankalar hem de hukuki olarak sorumlu tutulan satıcı firmalar için ciddi bir görünmez maliyet yaratıyor. İşlemin sahte olduğu kanıtlandığında paranın iade süreci, yoğun bir hukuki, idari ve muhasebesel mesai gerektiriyor. Daha da önemlisi, kurumsal tarafta yaşanabilecek en ufak bir tüketici verisi sızıntısı, markalar için telafisi imkansız bir itibar kaybı ve ağır Kişisel Verilerin Korunması Kanunu (KVKK) yaptırımları anlamına geliyor.
İş Dünyası ve Tüketici İçin Kritik Güvenlik Protokolleri
Riskin bu denli yüksek ve çok boyutlu olduğu bir ekosistemde, hem bireylerin hem de şirketlerin alması gereken asgari güvenlik önlemleri hayati önem taşıyor. Bireysel tarafta ilk ve en güçlü savunma hattı, şüphesiz limitli sanal kart kullanımıdır. Ana hesap numaralarının veya yüksek limitli fiziki kredi kartı bilgilerinin dijital platformlarda paylaşılması yerine, sadece o alışveriş tutarı kadar anlık limit tanımlanan sanal kartların kullanılması, olası bir veri hırsızlığında finansal kaybı tamamen sıfıra indiriyor.
Bununla birlikte, 3D Secure işleminin her alışverişte mutlak suretle aktif edilmesi ve herkese açık, şifresiz ortak Wi-Fi ağları üzerinden asla finansal işlem yapılmaması gerekiyor. Tüketicilerin, girdikleri sitenin sadece SSL sertifikasına güvenmemesi, sitenin yasal doğruluğunu teyit etmek için Ticaret Bakanlığı tarafından sunulan Elektronik Ticaret Bilgi Sistemi (ETBİS) karekod entegrasyonunu kontrol etmesi şart. Özellikle sosyal medya platformlarındaki yönlendirmeli reklamlar üzerinden gelen aşırı cazip fiyat tekliflerinde, satıcı profilinin geçmişi, ticari unvanı ve bağımsız platformlardaki şikayet skorları titizlikle incelenmeli.
Dijital Okuryazarlık Artık Finansal Bir Şart
Dijital çağın getirdiği hız ve maliyet avantajı, hiçbir senaryoda veri ve hesap güvenliğinin önüne geçmemelidir. E-ticaretin ekonomiye sunduğu bu devasa ivme, ancak yüksek bir dijital okuryazarlık seviyesiyle sürdürülebilir bir zemine oturabilir. Bilinçli ve sorgulayan tüketici refleksleri ile kurumsal düzeyde sağlanan sağlam bir güvenlik altyapısı kombinasyonu, sorunsuz bir dijital ekonominin tek geçerli formülüdür. Tüketicilerin "satın al" butonuna basmadan önce sadece birkaç saniye durup platformu sorgulaması, tüm sistemin güvenliğini temelden koruyacak en güçlü kalkan olmaya devam edecektir.